
چرا وام ارزان و سریع کمیاب است؟ منطق قیمتگذاری بانکها
اگر شرایط طرحهای مختلف را کنار هم بگذارید، یک الگوی روشن میبینید: ارزان، سریع، بزرگ — معمولاً فقط دوتایش با هم ممکن است.
مثلث محدودیت
| ترکیب | نمونهی معمول |
|---|---|
| ارزان + بزرگ | کند؛ ضامن و وثیقه میخواهد |
| سریع + بزرگ | گران؛ نرخهای بالای بیست درصد |
| ارزان + سریع | کوچک — سقف محدود |
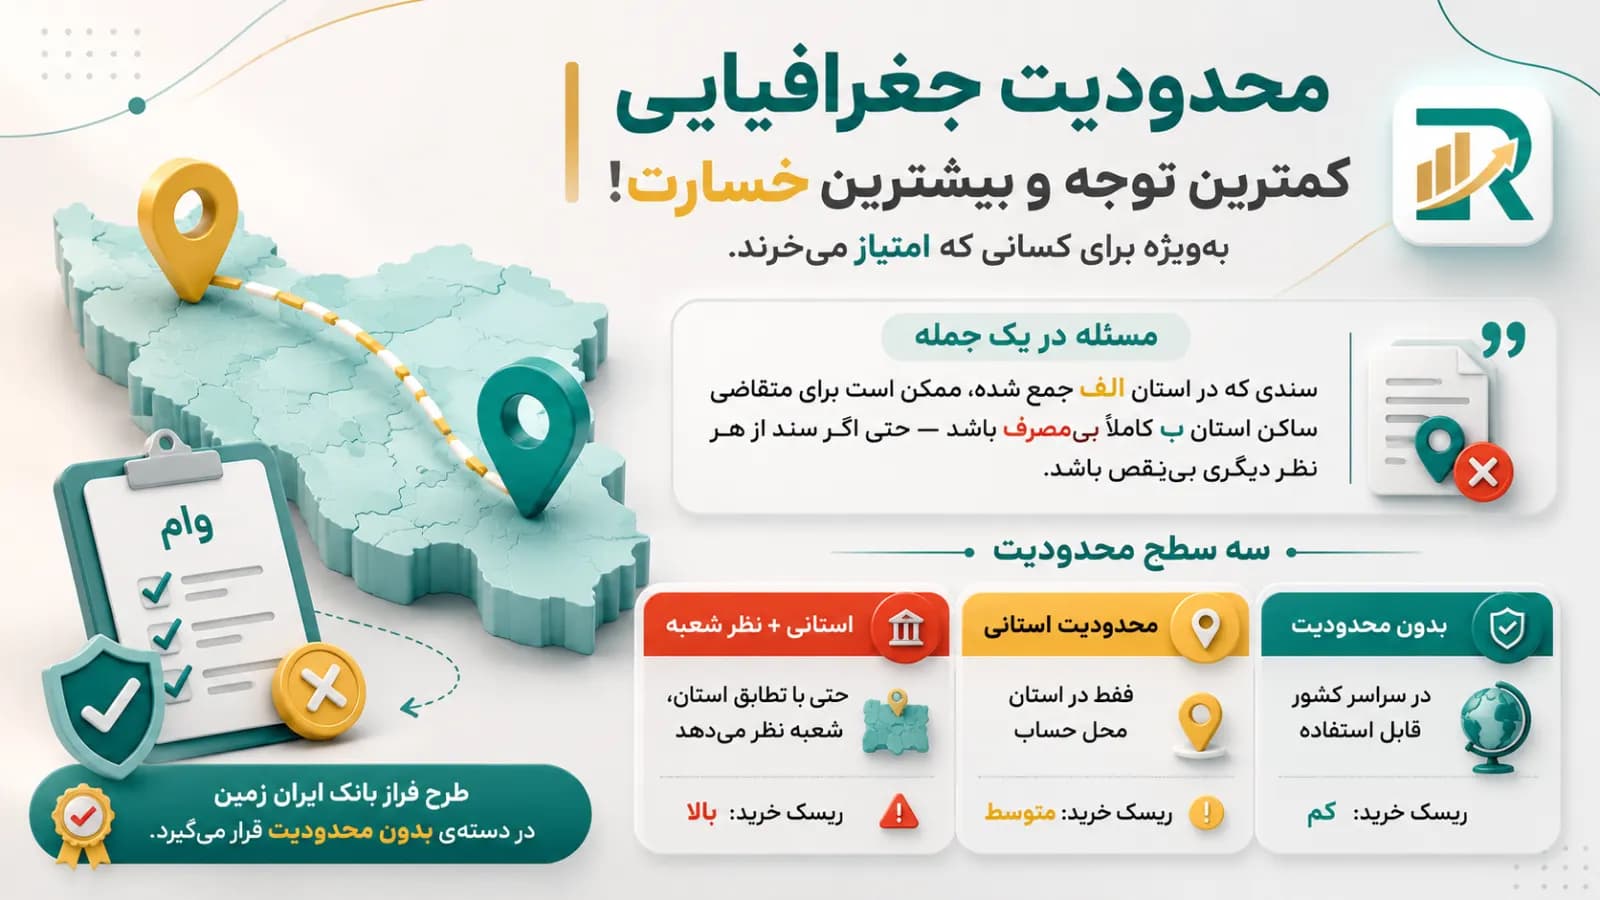
طرح فراز بانک ایران زمین در خانهی سوم مینشیند: کارمزد ۴٪، واریز حدوداً ۴ روزه، اما سقف ۵۰ میلیون تومان.
چرا اینطور است؟
هر سه ضلع این مثلث به یک چیز برمیگردند: ریسک بانک.
- مبلغ بزرگتر = خسارت بیشتر در صورت نکول → بررسی سختگیرانهتر یا نرخ بالاتر
- بررسی سریعتر = اطلاعات کمتر → ریسک بیشتر → نرخ بالاتر
- نرخ پایینتر = حاشیهی کمتر برای پوشش ریسک → نیاز به بررسی دقیقتر یا مبلغ کمتر
پیامد عملی برای شما
بهجای جستوجوی گزینهای که هر سه را داشته باشد (که وجود ندارد)، مشخص کنید کدام ضلع برایتان قابل چشمپوشی است.
- میتوانید صبر کنید؟ → سراغ ارزانترین گزینه بروید
- مبلغ کوچکی لازم دارید؟ → میتوانید هم ارزان و هم سریع داشته باشید
- مبلغ بزرگ و فوری میخواهید؟ → آمادهی پرداخت نرخ بالا باشید
راه چهارم: کوتاه کردن مسیر با خرید امتیاز
یک راه برای شکستن این تقابل وجود دارد: حذف مرحلهی سپردهگذاری. اگر امتیاز را از بازار بخرید، میتوانید از طرحهای ارزان استفاده کنید بدون آنکه ماهها منتظر بمانید.
البته این فقط در بانکهایی ممکن است که امتیازشان قابل انتقال است — و هزینهی خرید امتیاز باید در محاسبهی کل لحاظ شود.
محاسبهی تصمیم
برای انتخاب آگاهانه، این دو عدد را مقایسه کنید:
- مسیر الف: هزینهی خرید امتیاز + کارمزد وام ارزان
- مسیر ب: صفر هزینهی ورودی + کارمزد وام گران و سریع
اغلب مسیر الف حتی با احتساب هزینهی خرید امتیاز، ارزانتر تمام میشود. ماشینحساب وام رهیار من و صفحهی قیمتها هر دو سمت این محاسبه را در اختیارتان میگذارند.
نظرات کاربران
هنوز نظری ثبت نشده — اولین نفر باشید.