
سقف وام قرضالحسنه چگونه تعیین میشود و چرا بانکها با هم فرق دارند؟
وقتی متقاضی میبیند یک بانک تا ۱۰۰ میلیون و بانک دیگری تا چند میلیارد تومان وام قرضالحسنه اعلام میکند، طبیعی است بپرسد این اختلاف از کجا میآید. پاسخ در ساختار مقرراتی و منابع تأمین وام است.
سقف مقرراتی در برابر سقف محصول
بانک مرکزی برای تسهیلات قرضالحسنه سقفهای کلی تعریف میکند — از جمله تفکیک میان قرضالحسنهی ضروری و اشتغالزایی که سقف و مدت بازپرداخت متفاوتی دارند (اشتغالزایی معمولاً سقف بالاتر و دورهی بلندتری میگیرد).
اما آنچه در تبلیغات بانکها میبینید، اغلب سقفِ یک محصول مشخص است که به منبع تأمین آن گره خورده، نه سقف عمومی قرضالحسنه.
سه منبع متفاوت، سه سقف متفاوت
| منبع تأمین | ویژگی |
|---|---|
| سپردهی خودِ متقاضی | سقف به امتیاز شخص محدود است |
| صندوق اجتماعی / وجوه ادارهشده | سقف بالاتر، گاهی بدون کارمزد |
| تفاهمنامه با سازمانها | بالاترین سقفها، ولی مشروط به عضویت |
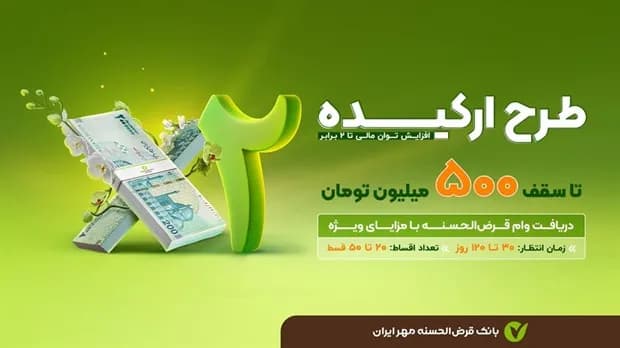
در بانک مهر ایران هر سه الگو دیده میشود: وام مهر امتیازی از مسیر اول، طرح ارکیده از مسیر دوم و سرو تفاهمنامهای از مسیر سوم.
چرا این موضوع برای شما مهم است؟
سقف اعلامی، «حداکثر ممکن» است نه «مبلغی که به شما تعلق میگیرد». مبلغ واقعی شما تابع امتیاز، سابقهی حساب، توان بازپرداخت و در بسیاری موارد نظر شعبه است.
معیار درست مقایسه: هزینهی مؤثر
بهجای مقایسهی سقفها، این سه را کنار هم بگذارید:
- هزینهی مؤثر — کارمزد روی ماندهی نزولی، بهعلاوهی هر حق عضویت یا هزینهی جانبی
- سختی دسترسی — ضامن میخواهد یا اعتبارسنجی؟ حضوری است یا آنلاین؟
- قابلیت انتقال — اگر قصد خرید امتیاز دارید، این تعیینکنندهترین عامل است
ابزار مقایسه
صفحهی مقایسهی بانکهای رهیار من همین سه محور را برای بانکهای مختلف کنار هم میگذارد و ماشینحساب وام، هزینهی مؤثر را روی مبلغ و مدت دلخواه شما محاسبه میکند.
نظرات کاربران
هنوز نظری ثبت نشده — اولین نفر باشید.