
فاصلهی نرخ ۴٪ تا ۲۳٪؛ ضامن داشتن چقدر میارزد؟
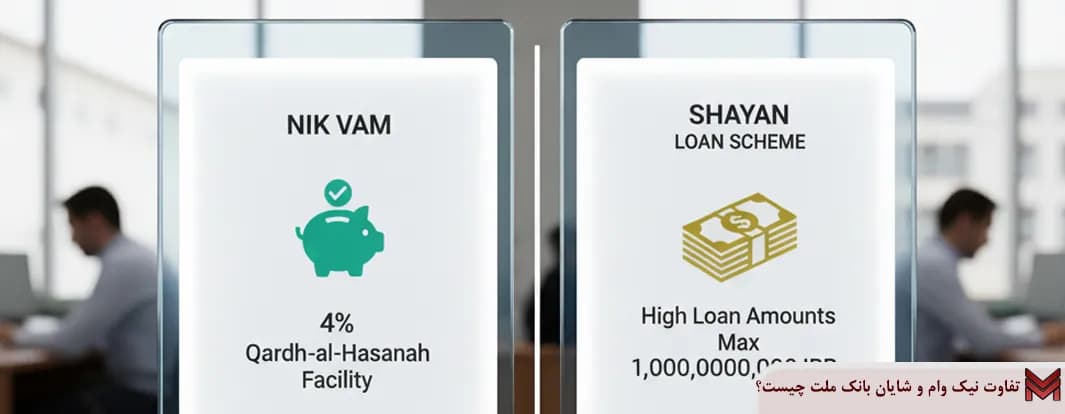
بانک ملت موقعیت نادری برای تحلیل فراهم میکند: دو طرح از یک بانک، با شرایط مشابه، که تنها تفاوت بنیادیشان وجود یا نبود ضامن است — و نرخشان ۴٪ در برابر ۲۳٪.
مقایسهی کنترلشده
| نیکوام (با ضامن) | شایان (بدون ضامن) | |
|---|---|---|
| نرخ | ۴٪ | ۲۳٪ |
| سقف | ۱ میلیارد تومان | ۲ میلیارد تومان |
| مدت | تا ۶۰ ماه | تا ۴۸ ماه |
| ضریب امتیاز | ۳.۲ | ۴.۵ |
تفاوت ۱۹ واحد درصدی نرخ، در واقع قیمتی است که بانک برای پذیرش ریسکِ نبود ضامن میگیرد.
معنی این عدد برای شما
اگر بتوانید ضامن جور کنید، عملاً ۱۹ واحد درصد نرخ سالانه صرفهجویی کردهاید. روی وامهای بزرگ و چندساله، این رقم به دهها میلیون تومان میرسد. کمتر تلاشی در فرآیند وامگیری این بازده را دارد.
پس چرا همه ضامن نمیآورند؟
چون تأمین ضامن در عمل سخت است:
- ضامن باید خودش اعتبارسنجی شود — چک برگشتی یا بدهی معوق او پرونده را رد میکند
- ضامن ظرفیت محدودی دارد؛ اگر پیشتر ضامن وامهای دیگری شده باشد، جا ندارد
- نسبت اقساط به حقوق ضامن باید در حد مجاز باشد
- و مهمتر از همه: بسیاری از افراد از پذیرش مسئولیت ضمانت پرهیز میکنند
مسیر عملی پیشنهادی
- اول ضامن را جدی امتحان کنید. با اختلاف نرخ ۱۹ واحدی، ارزش چند هفته پیگیری را دارد
- اگر ضامن پیدا شد، شرایط او را پیشاپیش بسنجید — تا وسط کار پرونده برنگردد
- اگر واقعاً ممکن نبود، سراغ طرح اعتبارسنجیمحور بروید — ولی مبلغ را به حداقل نیاز واقعیتان محدود کنید
نکتهی سوم: ضریب امتیاز جهت مخالف دارد
طرح بدون ضامن ضریب امتیاز بالاتری (۴.۵ در برابر ۳.۲) دارد. یعنی با سپردهی کمتری به مبلغ مشابه میرسید. این تا حدی هزینهی نرخ بالاتر را جبران میکند — اما معمولاً نه بهاندازهای که فاصلهی ۴٪ تا ۲۳٪ را بپوشاند.
محاسبهی دقیق، نه حدس
این سه عامل (نرخ، ضریب، مدت) همزمان اثر میگذارند و مقایسهی ذهنیشان خطاپذیر است. ماشینحساب وام رهیار من هر سه را با هم اعمال میکند تا هزینهی کل و قسط ماهانهی هر مسیر را کنار هم ببینید.
نظرات کاربران
هنوز نظری ثبت نشده — اولین نفر باشید.