
چرخش شبکهی بانکی از ضامن به اعتبارسنجی و معنای آن برای متقاضیان
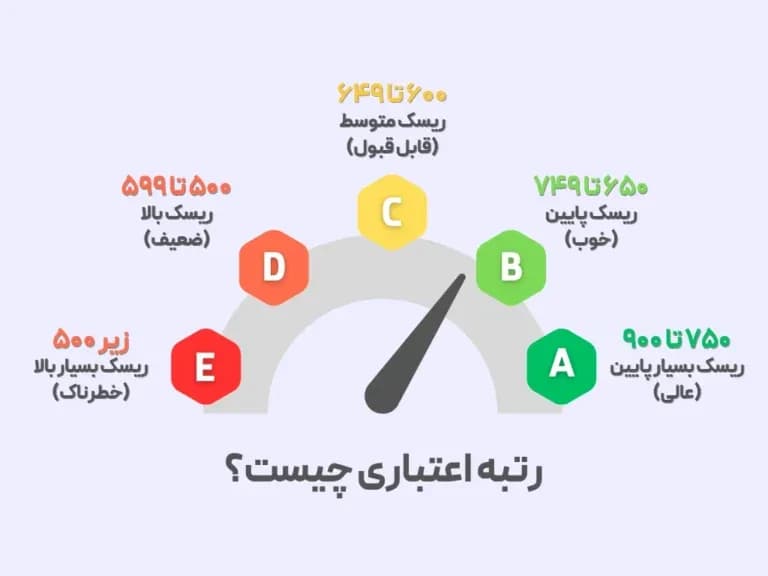
نگاه به شرایط طرحهای تسهیلاتی بانکهای مختلف یک الگوی روشن را نشان میدهد: سهم طرحهای مبتنی بر اعتبارسنجی در حال افزایش است و بانک سپه یکی از نمونههای شاخص آن است.
دو مدل تضمین
| مدل ضامن | مدل اعتبارسنجی | |
|---|---|---|
| مبنای تصمیم | اعتبار شخص ثالث | پروندهی اعتباری خودِ متقاضی |
| مدارک | گواهی کسر از حقوق، فیش، حکم | استعلام سیستمی |
| سرعت | کند — وابسته به جمعآوری مدارک | سریع — عمدتاً خودکار |
| مانع اصلی | پیدا کردن ضامن | سابقهی اعتباری خدشهدار |
چرا این چرخش اتفاق میافتد؟
- زیرساخت داده: سامانههای اعتبارسنجی امکان ارزیابی سیستمی و سریع را فراهم کردهاند
- کاهش هزینهی اداری: بررسی خودکار بهمراتب ارزانتر از بررسی دستی مدارک ضامن است
- گسترش دسترسی: بخش بزرگی از متقاضیان صرفاً بهدلیل نداشتن ضامن از تسهیلات محروم میماندند
برندهها و بازندههای این تغییر
برنده: کسی که پروندهی تمیز دارد ولی ضامن ندارد
مشاغل آزاد، جوانان تازهکار، ساکنان شهرهایی که شبکهی ارتباطی محدودی دارند — همه در مدل قدیمی در مضیقه بودند و حالا مسیر بازتری دارند.
بازنده: کسی که سابقهی اعتباری خدشهدار دارد
در مدل ضامن، میشد ضعف پروندهی خود را با اعتبار ضامن جبران کرد. در مدل اعتبارسنجی این امکان از بین میرود: چک برگشتی یا بدهی معوق دیگر با هیچ ضامنی پوشانده نمیشود.
پیامد عملی: سابقهی اعتباری دارایی است
در این فضای جدید، پروندهی اعتباری تمیز به یک دارایی مالی واقعی تبدیل میشود. کارهایی که ارزش انجام دادن دارند:
- هیچ قسطی را به تأخیر نیندازید — حتی مبالغ کوچک روی رتبه اثر میگذارند
- چک برگشتی را فوراً رفع کنید
- پیش از ضمانت وام دیگران، آگاه باشید که روی ظرفیت اعتباری خودتان اثر میگذارد
- تعداد وامهای جاری خود را مدیریت کنید — نسبت اقساط به درآمد سقف شما را تعیین میکند
ترکیب با بازار امتیاز
برای کسی که قصد خرید امتیاز دارد، این تغییر یک نکتهی مهم دارد: اعتبارسنجی روی خریدار انجام میشود، نه فروشنده. پس پیش از پرداخت هر مبلغی بابت امتیاز، از وضعیت اعتباری خودتان مطمئن شوید — سند سالم بهتنهایی کافی نیست.
نظرات کاربران
هنوز نظری ثبت نشده — اولین نفر باشید.