شرایط وام بانک مسکن
بانک مسکن بانک تخصصی بخش مسکن کشور است. دو مسیر پرکاربرد آن برای متقاضیان وام: وام خرید مسکن با اوراق حق تقدم (تسه) که اوراق آن در بورس معامله میشود، و طرح ثمر که یک حساب امتیازی با قابلیت انتقال امتیاز به دیگران است.
وام خرید مسکن — زوجین
زوجین میتوانند با خرید اوراق حق تقدم (تسه) از بورس، بدون سالها سپردهگذاری صاحب وام خرید مسکن شوند. هر یک از زوجین جداگانه تا سقف تعیینشده وام میگیرد و مبالغ روی هم جمع میشود.
مشخصات کلیدی
شرط | مقدار |
|---|---|
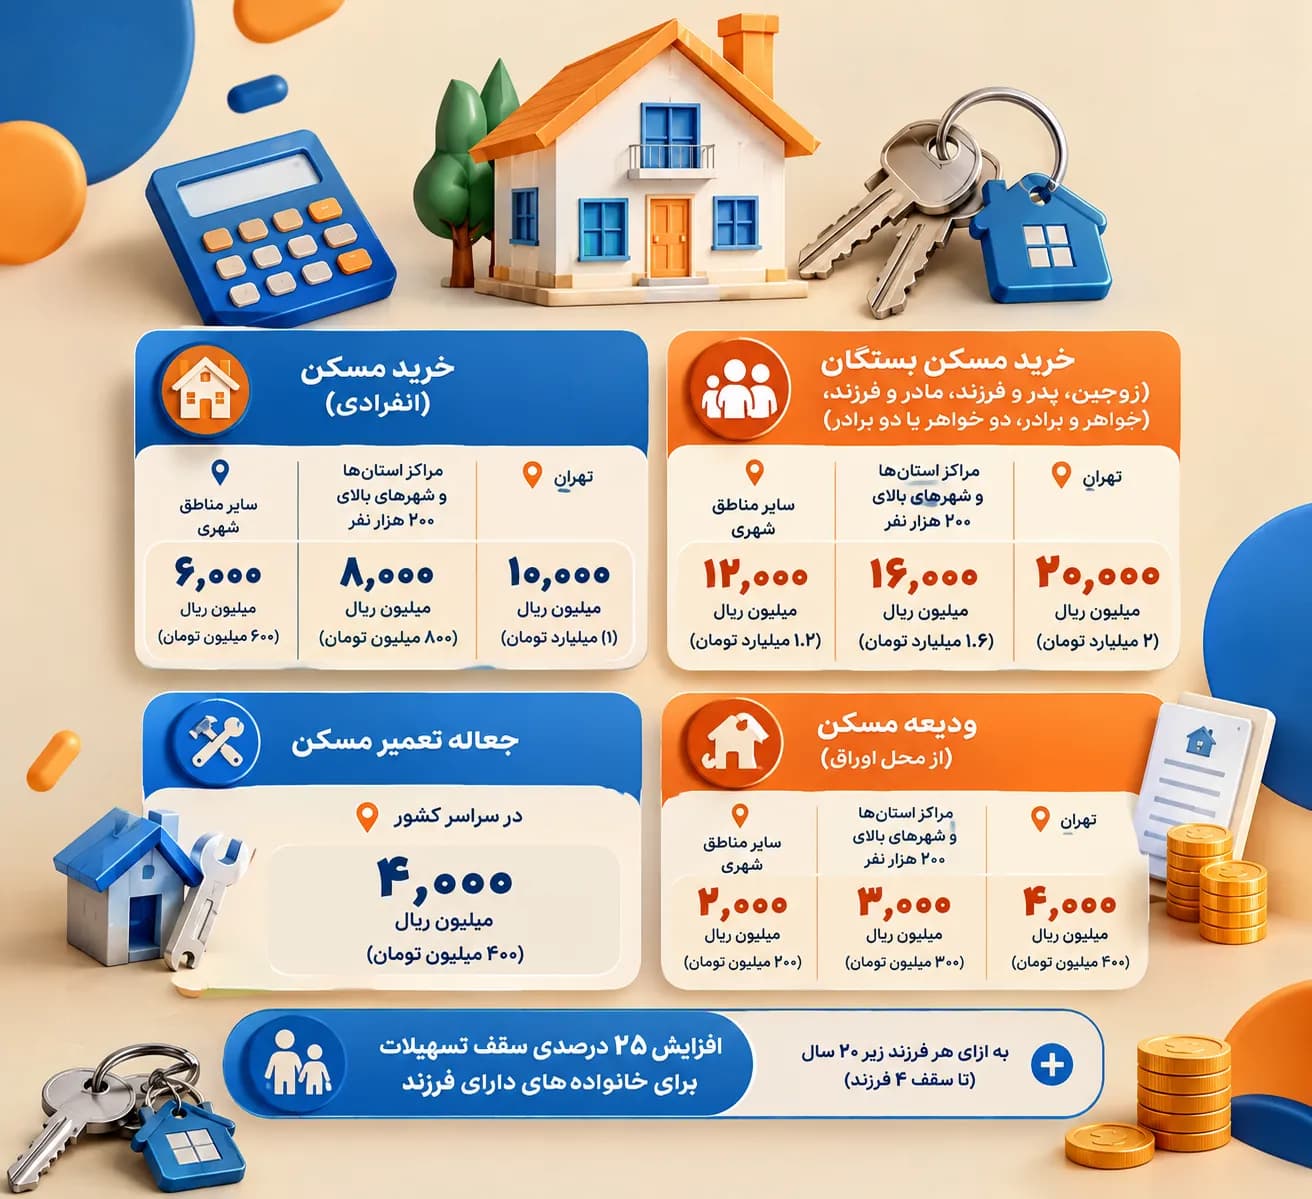
سقف وام | تهران: تا ۱ میلیارد تومان (انفرادی) و ۲ میلیارد تومان (بستگان/زوجین) مراکز استانها و شهرهای بزرگ: تا ۸۰۰ میلیون تومان (انفرادی) و ۱.۶ میلیارد تومان (بستگان) سایر مناطق شهری: تا ۶۰۰ میلیون تومان (انفرادی) و ۱.۲ میلیارد تومان (بستگان) |
نرخ کارمزد/سود | ۲۲/۵ ٪ (بههمراه هزینه خرید اوراق از بورس) |
مدت بازپرداخت | تا ۱۲۰ ماه |
وثیقه | سند ملک خریداریشده |
زمان واریز | حدود ۲۰ تا ۳۰ روز کاری پس از تشکیل پرونده |
خرید اوراق | از طریق سامانههای کارگزاری بورس — بدون محدودیت |
شرایط دریافت
خرید اوراق حق تقدم به میزان وام درخواستی از فرابورس (هر برگه معادل ۵۰۰ هزار تومان وام)
ملک معرفیشده باید شرایط سنی بنا و ارزشگذاری بانک را داشته باشد
ارائه سند ملک بهعنوان وثیقه و بیمهی ملک
نکته: قیمت اوراق تسه در بورس نوسان دارد؛ هزینهی واقعی وام = کارمزد بانک + قیمت روز اوراق. قبل از اقدام، قیمت اوراق را در سایت فرابورس بررسی کنید.
تسهیلات تعمیر و ودیعه: افزایش سقف تسهیلات جعاله (تعمیر مسکن) به ۴۰۰ میلیون تومان و افزایش سقف وام ودیعه مسکن (تا ۴۰۰ میلیون تومان در تهران)
امتیاز ویژه حمایت از خانواده و جوانی جمعیت: امکان افزایش ۲۵ درصدی سقف تسهیلات به ازای هر فرزند زیر ۲۰ سال (تا سقف ۴ فرزند)
طرح ثمر
طرح ثمر حساب امتیازی بانک مسکن است: یک حساب جاری بدون دستهچک باز میکنید و بر اساس مبلغ و مدت سپرده (۱ تا ۱۲ ماه) امتیاز وام میگیرید — با ضریب تا ۵ برابر میانگین حساب. برخلاف اوراق تسه، امتیاز ثمر بورسی نیست و انتقال آن با فرایند اداری «هبهنامه» در شعبه انجام میشود.
مشخصات کلیدی
شرط | مقدار |
|---|---|
سقف وام | حقیقی تا ۳۰۰ میلیون، حقوقی تا ۷۵۰ میلیون تومان |
نرخ کارمزد | ۴٪ |
مدت بازپرداخت | ۱۲ تا ۶۰ ماه |
سپرده | حداقل حدود ۱ میلیون تومان؛ ۱ تا ۱۲ ماه |
ضریب | متغیر بر اساس مدت سپرده × مدت بازپرداخت (نمونه: ۱ ماه سپرده + ۶۰ ماه بازپرداخت ← ضریب ۵) |
ثبتنام | آنلاین یا حضوری |
هر فرد | فقط یک حساب ثمر |
انتقال امتیاز — مهمترین مزیت ثمر
انتقال به بستگان نزدیک (پدر، مادر، همسر، فرزند، خواهر، برادر و...) بدون محدودیت مبلغ
انتقال به سایر اشخاص تا سقف سالانه ۱ میلیارد تومان
فرایند از طریق «هبهنامه واگذاری امتیاز تسهیلاتی به غیر» با تأیید رئیس شعبه مبدأ — کاملاً حضوری/اداری
اشخاص حقوقی میتوانند امتیاز را به کارکنان دارای حداقل ۳ ماه سابقه بیمه منتقل کنند
نکته: امتیاز ثمر را با اوراق تسه اشتباه نگیرید — ثمر بورسی نیست و خریدوفروش آن فقط با هبهنامه و تأیید شعبه انجام میشود.
استعلام وام و اعتبارسنجی بانک مسکن
رهیار من استعلام نمیگیرد. ما به اطلاعات حساب بانکی شما دسترسی نداریم؛ استعلام رسمی تنها از طریق خودِ بانک مسکن انجام میشود.
در این بخش میخوانید چطور وضعیت وام و اقساط خود در بانک مسکن را استعلام بگیرید، مجموع تسهیلات و تعهداتتان نزد کل شبکهی بانکی را ببینید، و اعتبارسنجی چه چیزی را بررسی میکند.
روشهای استعلام وام بانک مسکن
۱. همراهبانک مسکن و اینترنتبانک
سریعترین راه، ورود به همراهبانک مسکن یا ورود به اینترنتبانک به نشانی ibn.bank-maskan.ir با نام کاربری خودتان است. وضعیت تسهیلات، ماندهی بدهی و تاریخ سررسید اقساط معمولاً در بخشی با عنوان «تسهیلات»، «وامهای من» یا «اقساط» نمایش داده میشود.
- فقط تسهیلاتی را میبینید که به نام خودتان است؛ وام دیگران با کد ملی شما قابل استعلام نیست.
- برای ورود به رمز اینترنتبانک یا رمز پویا نیاز دارید.
۲. تماس با مرکز ارتباط با مشتریان
مرکز تماس بانک مسکن با شمارهی ۱۸۳۰ (تهران) — ۰۲۱-۶۱۰۸۸ (سایر شهرها) پاسخگوی پرسشهای شما دربارهی وضعیت تسهیلات و اقساط است. پیش از تماس کد ملی و شمارهی حساب یا کارت را کنار دست داشته باشید؛ برای احراز هویت تلفنی لازم میشود.
کارشناس مرکز تماس هرگز رمز کارت، رمز دوم (پویا) یا CVV2 را از شما نمیپرسد. اگر کسی اینها را خواست، تماس کلاهبرداری است.
۳. مراجعهی حضوری به شعبه
با کارت ملی به یکی از شعب بانک مسکن — ترجیحاً شعبهای که تسهیلات را پرداخت کرده — مراجعه کنید. شعبه میتواند وضعیت پرونده، مبلغ باقیمانده، تعداد اقساط پرداختشده و بدهی معوق را چاپ کند.
وقتی سامانهی اینترنتی عدد کامل نشان نمیدهد یا اختلاف رقم دارید، این قابلاتکاترین روش است؛ چون برگهی چاپشدهی شعبه سند رسمی محسوب میشود.
نکتهی اختصاصی بانک مسکن
برای وامهای مسکن، ماندهی بدهی و جدول اقساط در پروندهی شعبهی پرداختکننده نگهداری میشود؛ اگر تسهیلات از محل حساب صندوق پسانداز مسکن یا اوراق گرفته شده باشد، همان شعبه دقیقترین مرجع است.
استعلام مجموع تسهیلات و تعهدات از همهی بانکها
اگر میخواهید بدانید در مجموع نزد کل شبکهی بانکی چه وامها و تعهداتی دارید — نه فقط یک بانک — این استعلام از درگاه خدمات الکترونیکی بانک مرکزی به نشانی my.cbi.ir گرفته میشود.
- وارد my.cbi.ir شوید و گزینهی «ورود کاربر حقیقی» را بزنید.
- به «پنجره ملی خدمات دولت هوشمند» منتقل میشوید؛ کد ملی و شمارهی موبایل را وارد کنید.
- کد فعالسازی پیامک میشود؛ آن را وارد کنید تا وارد کارتابل خود شوید.
شمارهی موبایل حتماً باید به نام خودتان باشد و با کد ملی واردشده بخواند، وگرنه احراز هویت انجام نمیشود. سیمکارتِ بهنامِ همسر یا فرزند کار نمیکند.
یک نکتهی مهم: ضمانتِ وامِ دیگران هم در این گزارش بهعنوان تعهد شما ثبت میشود. اگر پروندهی وامتان رد شده و علتش را نمیدانید، در بسیاری از موارد ریشه همین ضمانتهای فراموششده است.
اعتبارسنجی بانک مسکن چیست و چه چیزی را بررسی میکند؟
پیش از پرداخت وام، بانک مسکن سابقهی مالی متقاضی و ضامن را استعلام میگیرد. این سابقه از کل شبکهی بانکی ساخته میشود، نه فقط از عملکرد شما در بانک مسکن؛ پس یک قسط معوق در بانکی دیگر هم میتواند پروندهتان را رد کند.
گزارش اعتباری اشخاص را «شرکت مشاوره رتبهبندی اعتباری ایران» تهیه میکند و از سامانهی creditscoring.ir قابل دریافت است. رتبه با حرف و عدد بیان میشود: از A1 (کمترین ریسک) تا E3 (بیشترین ریسک). هرچه به سمت E بروید، احتمال رد شدن درخواست وام یا سختتر شدن شرایط ضامن بیشتر میشود.
چه چیزی رتبهی اعتباری را خراب میکند
- چک برگشتیِ رفعسوءاثر نشده
- قسط معوق یا تأخیر مکرر در پرداخت اقساط
- بدهی سررسیدگذشته نزد هر بانک یا مؤسسهی اعتباری
- ضمانت وامی که وامگیرندهاش بدحساب شده است
- تعداد زیاد تسهیلات فعالِ همزمان
چه چیزی رتبه را بهتر میکند
- پرداخت بهموقع اقساط در چند دورهی پیاپی
- رفع سوءاثر چک برگشتی از طریق بانک صادرکنندهی دستهچک
- تسویهی بدهی معوق، حتی اگر قدیمی باشد
- گردش حساب منظم و باثبات
بهبود رتبه تدریجی است؛ با یک بار تسویه بلافاصله عوض نمیشود و چند دورهی پرداخت منظم لازم دارد. همچنین رتبهی خوب پرداخت وام را تضمین نمیکند: شرایط اختصاصی هر طرح (سپرده، امتیاز، مدت انتظار، ضامن) جداگانه بررسی میشود.
آیا ضامن هم اعتبارسنجی میشود؟
بله. در بیشتر طرحهای بانک مسکن ضامن هم استعلام میشود و چک برگشتی یا بدهی معوقِ ضامن میتواند باعث رد شدن پرونده شود، حتی وقتی وضعیت خودِ متقاضی بیعیب است. پیش از معرفی ضامن، از او بخواهید گزارش اعتباری خودش را بگیرد.
شرایط طرحهای وام بانک مسکن
وام خرید مسکن — زوجین
- کارمزد
- ۲۲.۵۰٪
- سقف وام
- ۲ میلیارد تومان
- مدت بازپرداخت
- ۱۲ تا ۱۲۰ ماه
- حداقل مدت سپرده
- ۳۰ روز
- روش محاسبه کارمزد
- مانده نزولی سالیانه
- ضامن
- لازم است
- امتیاز قابل خرید و فروش
- بله
طرح ثمر
- کارمزد
- ۴٪
- سقف وام
- ۳۰۰ میلیون تومان
- مدت بازپرداخت
- ۱۲ تا ۶۰ ماه
- حداقل مدت سپرده
- ۳۰ روز
- روش محاسبه کارمزد
- مانده نزولی سالیانه
- ضامن
- لازم است
- محدودیت جغرافیایی
- بدون محدودیت
- امتیاز قابل خرید و فروش
- بله
اعتبارسنجی و شرایط پذیرش بانک مسکن
- اعتبارسنجیِ این بانک در سامانه اعتبارینو انجام میشود.
- با قسطِ معوق یا چکِ برگشتیِ رفعِ سوءاثرنشده هیچ بانکی وام نمیدهد.
- اگر ضامنِ وامِ معوق هستید، پیش از هر هزینه از همین بانک بپرسید.