
وام مسکن در ۱۴۰۵: مقایسهی مسیر حساب پسانداز و مسیر اوراق
متقاضیان وام خرید مسکن معمولاً بین دو مسیر مردد میمانند. هر دو به یک مقصد میرسند اما هزینه، سرعت و ریسکشان کاملاً متفاوت است.
مقایسهی دو مسیر
| حساب پسانداز مسکن | اوراق حق تقدم (تسه) | |
|---|---|---|
| سرعت | کند — نیاز به سپردهگذاری | سریع — خرید از بازار |
| هزینهی ورودی | قفل شدن سپرده | قیمت اوراق (پرداخت نقدی) |
| نوسان قیمت | ندارد | دارد — قیمت اوراق در فرابورس نوسان میکند |
| مناسب برای | برنامهریزی بلندمدت | خرید در دست اقدام |
محاسبهی هزینهی واقعی مسیر اوراق
هر ورق معادل ۵۰۰ هزار تومان تسهیلات است. اگر قیمت هر ورق در بازار حدود ۱۲۵ هزار تومان باشد، برای هر ۵۰۰ هزار تومان وام حدود ۱۲۵ هزار تومان نقداً میپردازید.
این یعنی پیش از پرداخت اولین قسط، حدود یکچهارم مبلغ وام را بهصورت هزینهی اوراق دادهاید. هر مقایسهای که این رقم را نادیده بگیرد، نرخ مؤثر وام مسکن را بهشدت کمتر از واقع نشان میدهد.
شرط سن بنا
یکی از عواملی که مستقیماً روی مبلغ قابل دریافت اثر میگذارد، سن ساختمان است. برای دریافت حداکثر تسهیلات، بنا معمولاً نباید بیش از ۲۵ سال عمر داشته باشد؛ برای بناهای ۲۵ تا ۳۰ ساله سقف کاهش مییابد.
این نکته باید پیش از خرید اوراق بررسی شود: اگر ملک مورد نظرتان مشمول کاهش سقف است، تعداد اوراقی که میخرید هم باید متناسب تنظیم شود.
تسهیلات جعاله بهعنوان مکمل
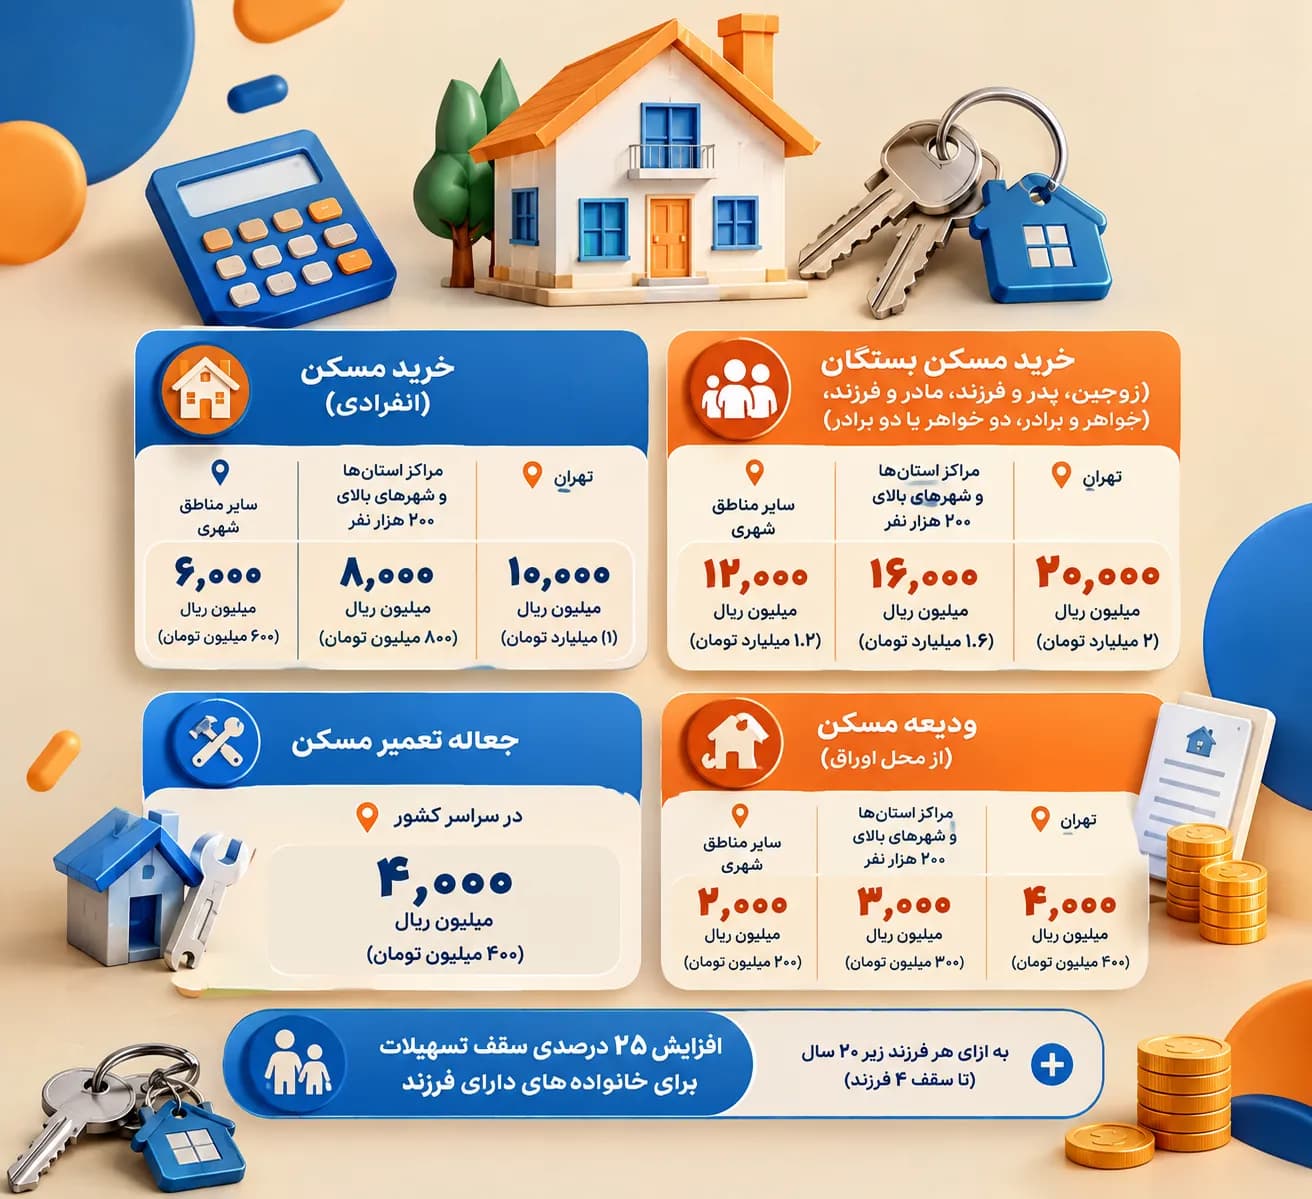
در کنار تسهیلات خرید، امکان دریافت جعاله (تعمیرات و تکمیل) بهصورت همزمان یا پس از دریافت وام خرید وجود دارد. برای ملکهای قدیمیتر که نیاز به بازسازی دارند، این گزینه بخشی از هزینهی نوسازی را پوشش میدهد.
گزینهای که کمتر دیده میشود
اگر نیاز مالی شما لزوماً خرید مسکن نیست، طرح ثمر همین بانک با ضریب امتیاز ۵، بدون محدودیت جغرافیایی و واریز حدوداً ۷ روزه میتواند گزینهی بهمراتب کماصطکاکتری باشد.
نظرات کاربران
هنوز نظری ثبت نشده — اولین نفر باشید.